

Schweizer Immobilienmarkt: Stabil, knapp und anspruchsvoll.
19. Oktober 2026Wie sich Wohneigentum im Herbst 2026 entwickelt, was das für exklusive Liegenschaften bedeutet und warum erfahrene Beratung jetzt den Unterschied macht.
Ein Markt, der sich der Unsicherheit entzieht
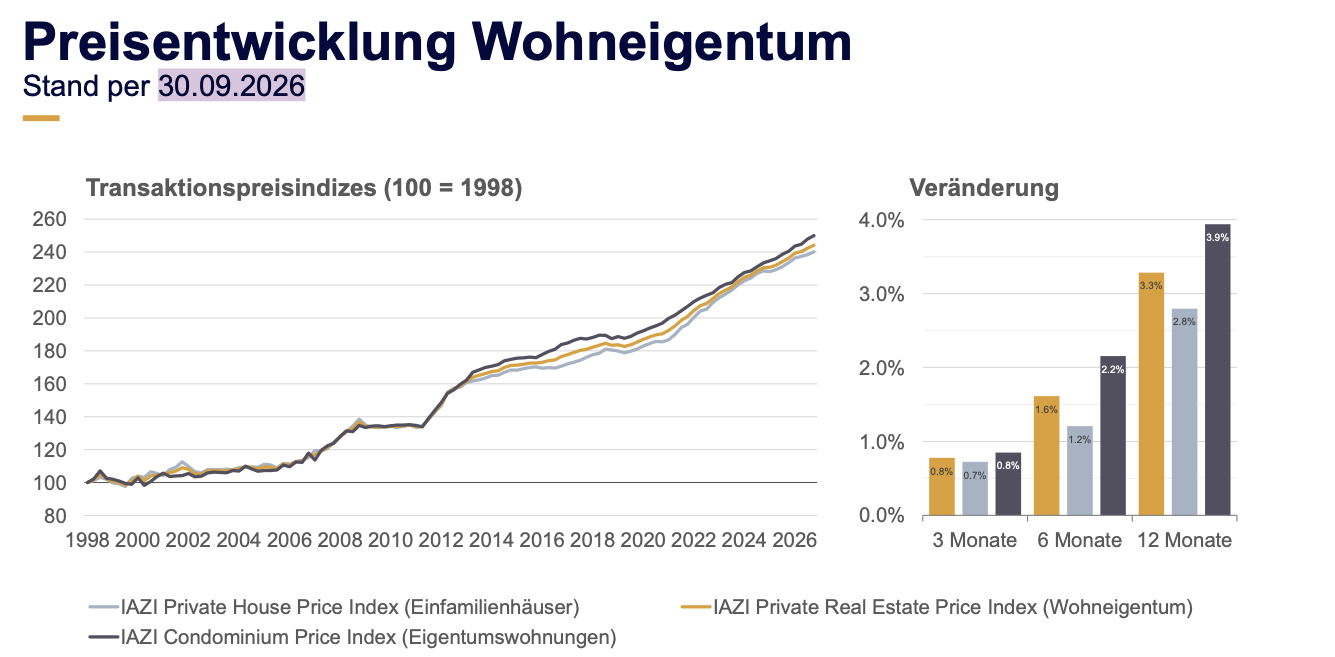
Geopolitische Spannungen, schwankende Kapitalmärkte, Inflation im Euro- und Dollarraum: Das Umfeld ist alles andere als ruhig. Der Schweizer Wohnimmobilienmarkt zeigt sich davon bemerkenswert unbeeindruckt. Gemäss dem «IAZI Private Real Estate Price Index» stiegen die Preise für Wohneigentum im dritten Quartal 2026 um 0,8 Prozent gegenüber dem Vorquartal, auf Jahressicht um 3,9 Prozent. Die Zahlen stützen sich auf effektive Freihand-Transaktionen, also auf tatsächlich bezahlte Preise und nicht auf Angebotspreise.
Zwei Indizes, ein Befund
Der Transaktionspreisindex von Raiffeisen zeichnet ein noch dynamischeres Bild: Einfamilienhäuser verteuerten sich im dritten Quartal um 2,0 Prozent, Stockwerkeigentum um 1,7 Prozent. Gegenüber dem Vorjahr beträgt das Plus bei Einfamilienhäusern 3,6 Prozent, bei Eigentumswohnungen sogar 5,9 Prozent. Die Werte der beiden Erhebungen unterscheiden sich im Detail, was an Methodik, Datenbasis und Gewichtung liegt. Die Richtung ist jedoch eindeutig: Es geht weiter aufwärts. Allerdings hat sich laut IAZI die Dynamik gegenüber den Vorquartalen leicht abgeschwächt, und sowohl die Zahl der Transaktionen als auch das Wachstum des Hypothekarvolumens sind leicht rückläufig.
Das knappe Angebot bleibt der entscheidende Faktor
Der Hauptgrund für die anhaltende Preisstärke ist die Knappheit. Die landesweite Leerwohnungsziffer sank per 1. Juni 2026 zum sechsten Mal in Folge und liegt bei 0,9 Prozent. Von den rund 45’000 leeren Wohneinheiten entfallen nur knapp 11’000 auf Eigenheime. Die Wohnbautätigkeit ist zurückhaltend, und selbst die etwas geringere Zuwanderung entspannt die Lage nicht spürbar. Raiffeisen-Chefökonom Fredy Hasenmaile betont, dass der moderate Zinsanstieg bei Festhypotheken nicht genügt, um den Preistrend zu brechen, weil das Angebot schlicht zu klein bleibt.
Zinsen: Tiefe Leitzinsen, aber ein wachsamer Blick nach vorn
Die Schweizerische Nationalbank hat am 24. September 2026 den Leitzins bei 0 Prozent belassen. Zehnjährige Festhypotheken liegen bei rund 2 Prozent, Geldmarkthypotheken auf SARON-Basis knapp über 1 Prozent. Wegen der moderaten Teuerung im Inland steht die SNB nicht unter Zugzwang. Doch die Aussicht auf ein mögliches Ende des Nullzinsregimes hat die Festhypotheken in den vergangenen Monaten bereits verteuert. Steigen die langfristigen Kapitalmarktzinsen weiter, könnte das auch die Schweizer Konditionen beeinflussen. Gleichzeitig gehen die Banken bei knapp tragbaren Finanzierungen selektiver vor.
Regionen und Lagen: Wo die Preise am stärksten steigen
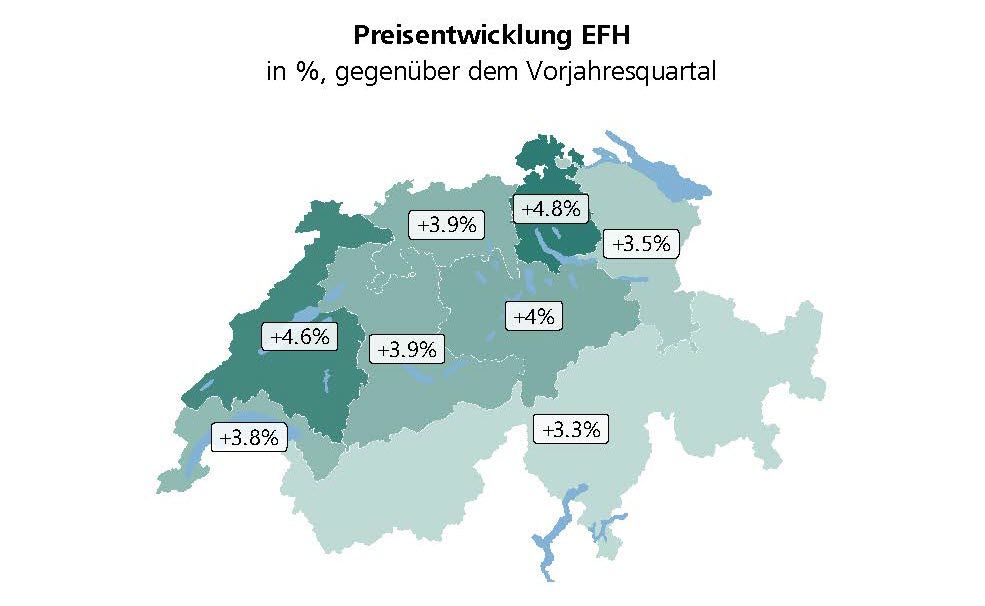
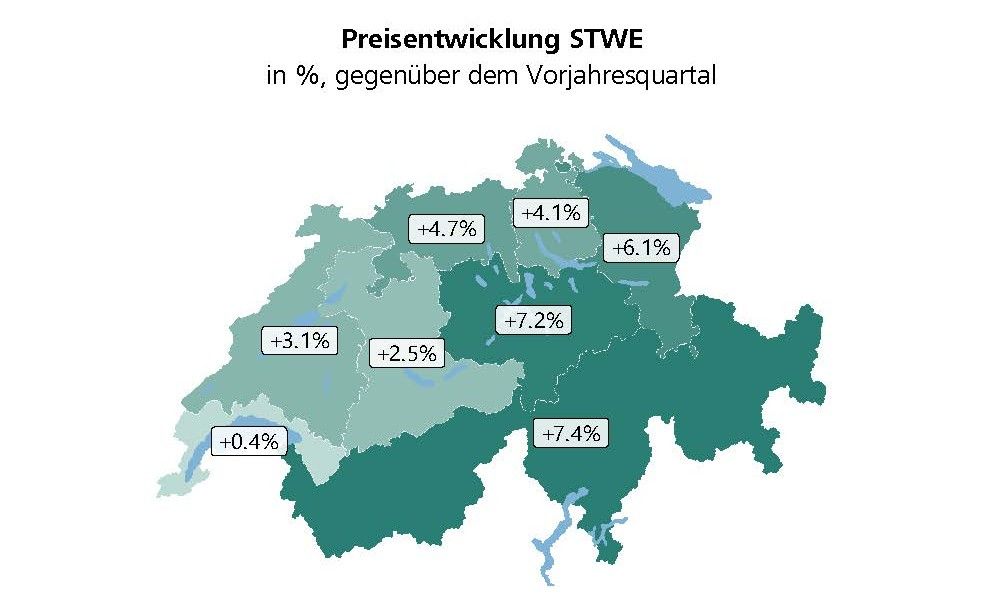
Im Jahresvergleich legten Einfamilienhäuser in Zürich (+4,8 Prozent) und in der Westschweiz (+4,6 Prozent) am stärksten zu, in der Ostschweiz (+3,5 Prozent) und der Südschweiz (+3,3 Prozent) etwas weniger. Nach Gemeindetypen betrachtet verteuerten sich Häuser in Zentrumsgemeinden am stärksten (+5,2 Prozent). Bei den Eigentumswohnungen fällt die Südschweiz mit +7,4 Prozent auf, die Genferseeregion mit +0,4 Prozent dagegen als sehr ruhig. Besonders kräftig stiegen Eigentumswohnungen in touristischen Gemeinden (+7,9 Prozent), während die Zentren mit +1,6 Prozent am wenigsten zulegten. Der Markt ist also kein einheitlicher Block, sondern ein Mosaik aus sehr unterschiedlichen Teilmärkten.
Exklusive Immobilien: Knappheit als Wertanker
Die vorliegenden Indizes bilden den Gesamtmarkt ab, nicht das Luxussegment im Besonderen. Die Treiber lassen sich aber auch dort erkennen. Wo Bauland rar ist und Bewilligungen langwierig sind, wie an erstklassigen Lagen am See, in den Zürcher Gemeinden oder in den Bergdestinationen, wirkt die Angebotsknappheit besonders stark. Die kräftigen Preisanstiege bei Eigentumswohnungen in touristischen Gemeinden und bei Häusern rund um Zürich passen zu dieser Beobachtung. Hinzu kommt: Wer exklusiv kauft, ist meist weniger von Finanzierungskosten abhängig, sucht aber Substanz, Beständigkeit und Diskretion. In unsicheren Zeiten gilt Schweizer Wohneigentum als Sachwert mit hoher Wertstabilität. Zugleich ist der Kreis passender Objekte eng, und jedes davon ist ein Unikat.
Ausblick: Wenig Bewegung, solange die Rahmenbedingungen halten
Solange die Zinspolitik keinen Kurswechsel vollzieht und sich die Wirtschaftsaussichten nicht deutlich eintrüben, dürfte sich an der Grundlage kaum etwas ändern: knappes Angebot, stabile Nachfrage, leicht nachlassende Dynamik. Risiken liegen in steigenden Kapitalmarktzinsen, strengerer Kreditvergabe und der Tragbarkeit, die für viele Interessenten zur Hürde wird.
Auch bei Renditeliegenschaften bleibt der Druck hoch: Laut IAZI stiegen die Preise für Mehrfamilienhäuser und gemischt genutzte Objekte im Quartal um 1,4 Prozent und auf Jahressicht um 4,5 Prozent.
Warum jetzt ein erfahrenes Maklerbüro den Unterschied macht
Aus diesen Gründen macht der Beizug eines kompetenten und erfahrenen, regional breit abgestützten Maklerbüros bei Kauf und Verkauf einer Liegenschaft den Unterschied:
- Preisfindung im richtigen Moment. Die Märkte verlaufen regional und je nach Segment sehr unterschiedlich. Ein zu hoch angesetzter Preis schreckt Interessenten ab, ein zu tiefer verschenkt Wert. Wer die tatsächlichen Transaktionspreise kennt und lokal verankert ist, bewertet realistisch.
- Zugang zu den passenden Interessenten. Bei knappem Angebot und gleichzeitig selektiverer Kreditvergabe zählt, wer Käufer kennt, die zahlungsfähig und entschlossen sind. Ein etabliertes Netzwerk spart Zeit und verhindert Fehlschläge.
- Diskretion und professionelle Vermarktung. Exklusive Liegenschaften werden oft diskret, ohne breite Streuung, vermittelt. Das erfordert Erfahrung, Fingerspitzengefühl und die richtigen Kanäle.
- Finanzierung und Rahmenbedingungen im Blick. Zinsentwicklung, SARON- oder Festhypothek, Tragbarkeit: Gerade bei sich wandelnden Zinserwartungen lohnt sich die Einordnung durch Fachleute und die Zusammenarbeit mit den richtigen Finanzpartnern.
- Verhandlungsstärke und Sicherheit. Von der Besichtigung über die Verhandlung bis zum Notartermin: Wer Kauf oder Verkauf einer Immobilie begleitet, schützt vor rechtlichen und finanziellen Fallstricken.
In einem Markt, in dem Wert und Knappheit zusammentreffen, entscheidet die Qualität der Beratung über das Ergebnis. Gerne begleiten wir Sie dabei, persönlich, kompetent und diskret.